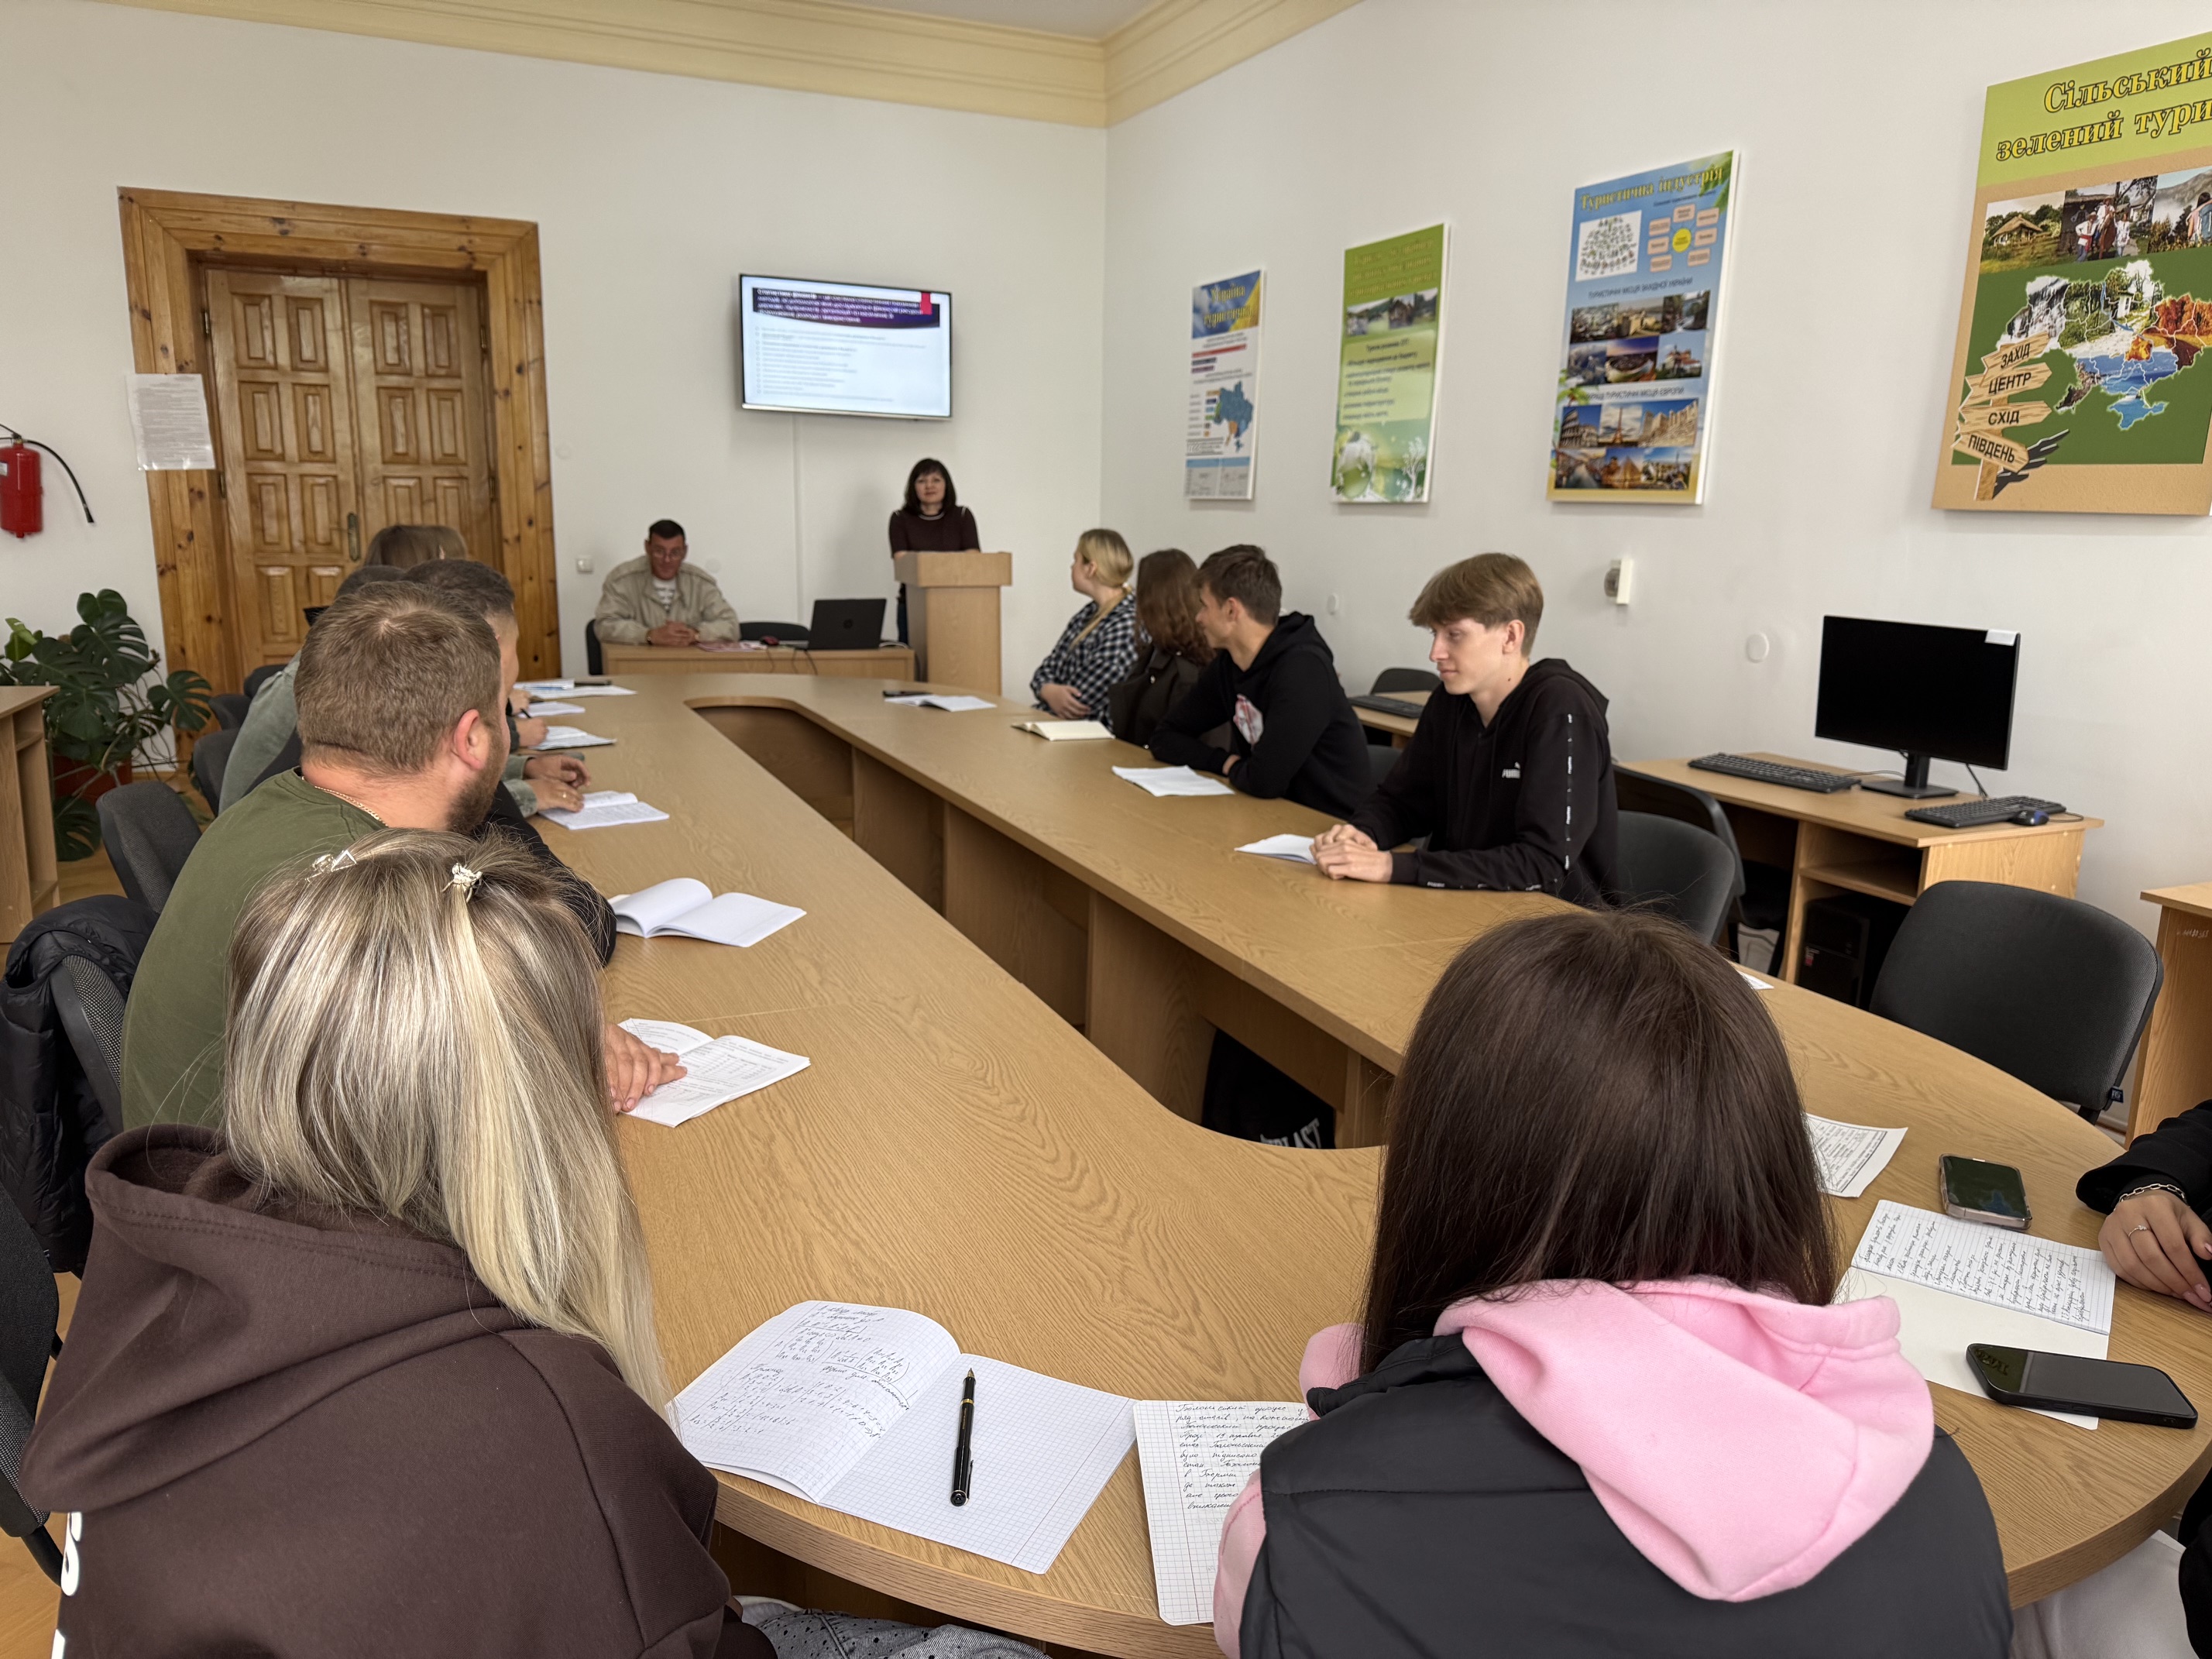
 У сучасних умовах підготовка фахівців у сфері обліку, оподаткування та фінансів потребує не лише ґрунтовних теоретичних знань, а й уміння комплексно аналізувати економічні процеси, працювати з фінансовою інформацією та обґрунтовувати управлінські рішення.
Саме з цією метою завідувачкою кафедри обліку і аудиту Оксаною СИМАНЮК та доцентом кафедри обліку і аудиту Володимиром ГАБОРОМ 23 вересня 2026 року було проведено бінарне лекційне заняття з дисциплін «Статистика» та «Фінанси», під час якого поєднано теми «Статистика фінансів» та «Бюджет. Бюджетна система» для здобувачів вищої освіти спеціальностей «Облік і оподаткування» та «Економіка».
 14 вересня 2026 року відбулося перше
 Бухгалтер – фахівець, чия праця є невід’ємною складовою ефективного функціонування підприємств, установ, організацій та державних інституцій. 16 липня 1999 року було прийнято Закон України «Про бухгалтерський облік та фінансову звітність в Україні» і з 2018 року ця дата офіційно вважається Днем бухгалтера та аудитора.
 У сучасних умовах розвитку вищої освіти важливого значення набуває постійне професійне вдосконалення науково-педагогічних працівників, опанування інноваційних методик викладання та впровадження цифрових технологій в освітній процес. Підвищення кваліфікації є важливою складовою професійного розвитку викладачів, адже сприяє оновленню знань, розвитку практичних навичок і вдосконаленню якості освітньої діяльності.
 Питання академічної доброчесності сьогодні набувають особливого значення у зв’язку з цифровізацією освітнього процесу, активним використанням інформаційних технологій і штучного інтелекту, а також інтеграцією української освіти до європейського освітнього простору. З цією метою, 24 березня 2026 року ННП кафедри обліку і аудиту Оксана СИМАНЮК (СЛИВІНСЬКА), Ореста БОДНАР, Володимир ГАБОР, Ірина СТЕМКОВСЬКА та Оксана ЗІНИЧ пройшли програму
 13 травня 2026 року відповідно до плану роботи студентського наукового гуртка «Актуальні проблеми методики обліку і оподаткування» під керівництвом к.е.н, доцентки Орести БОДНАР було проведено